
■1. はじめに:「金利がつく」ことが当たり前になった
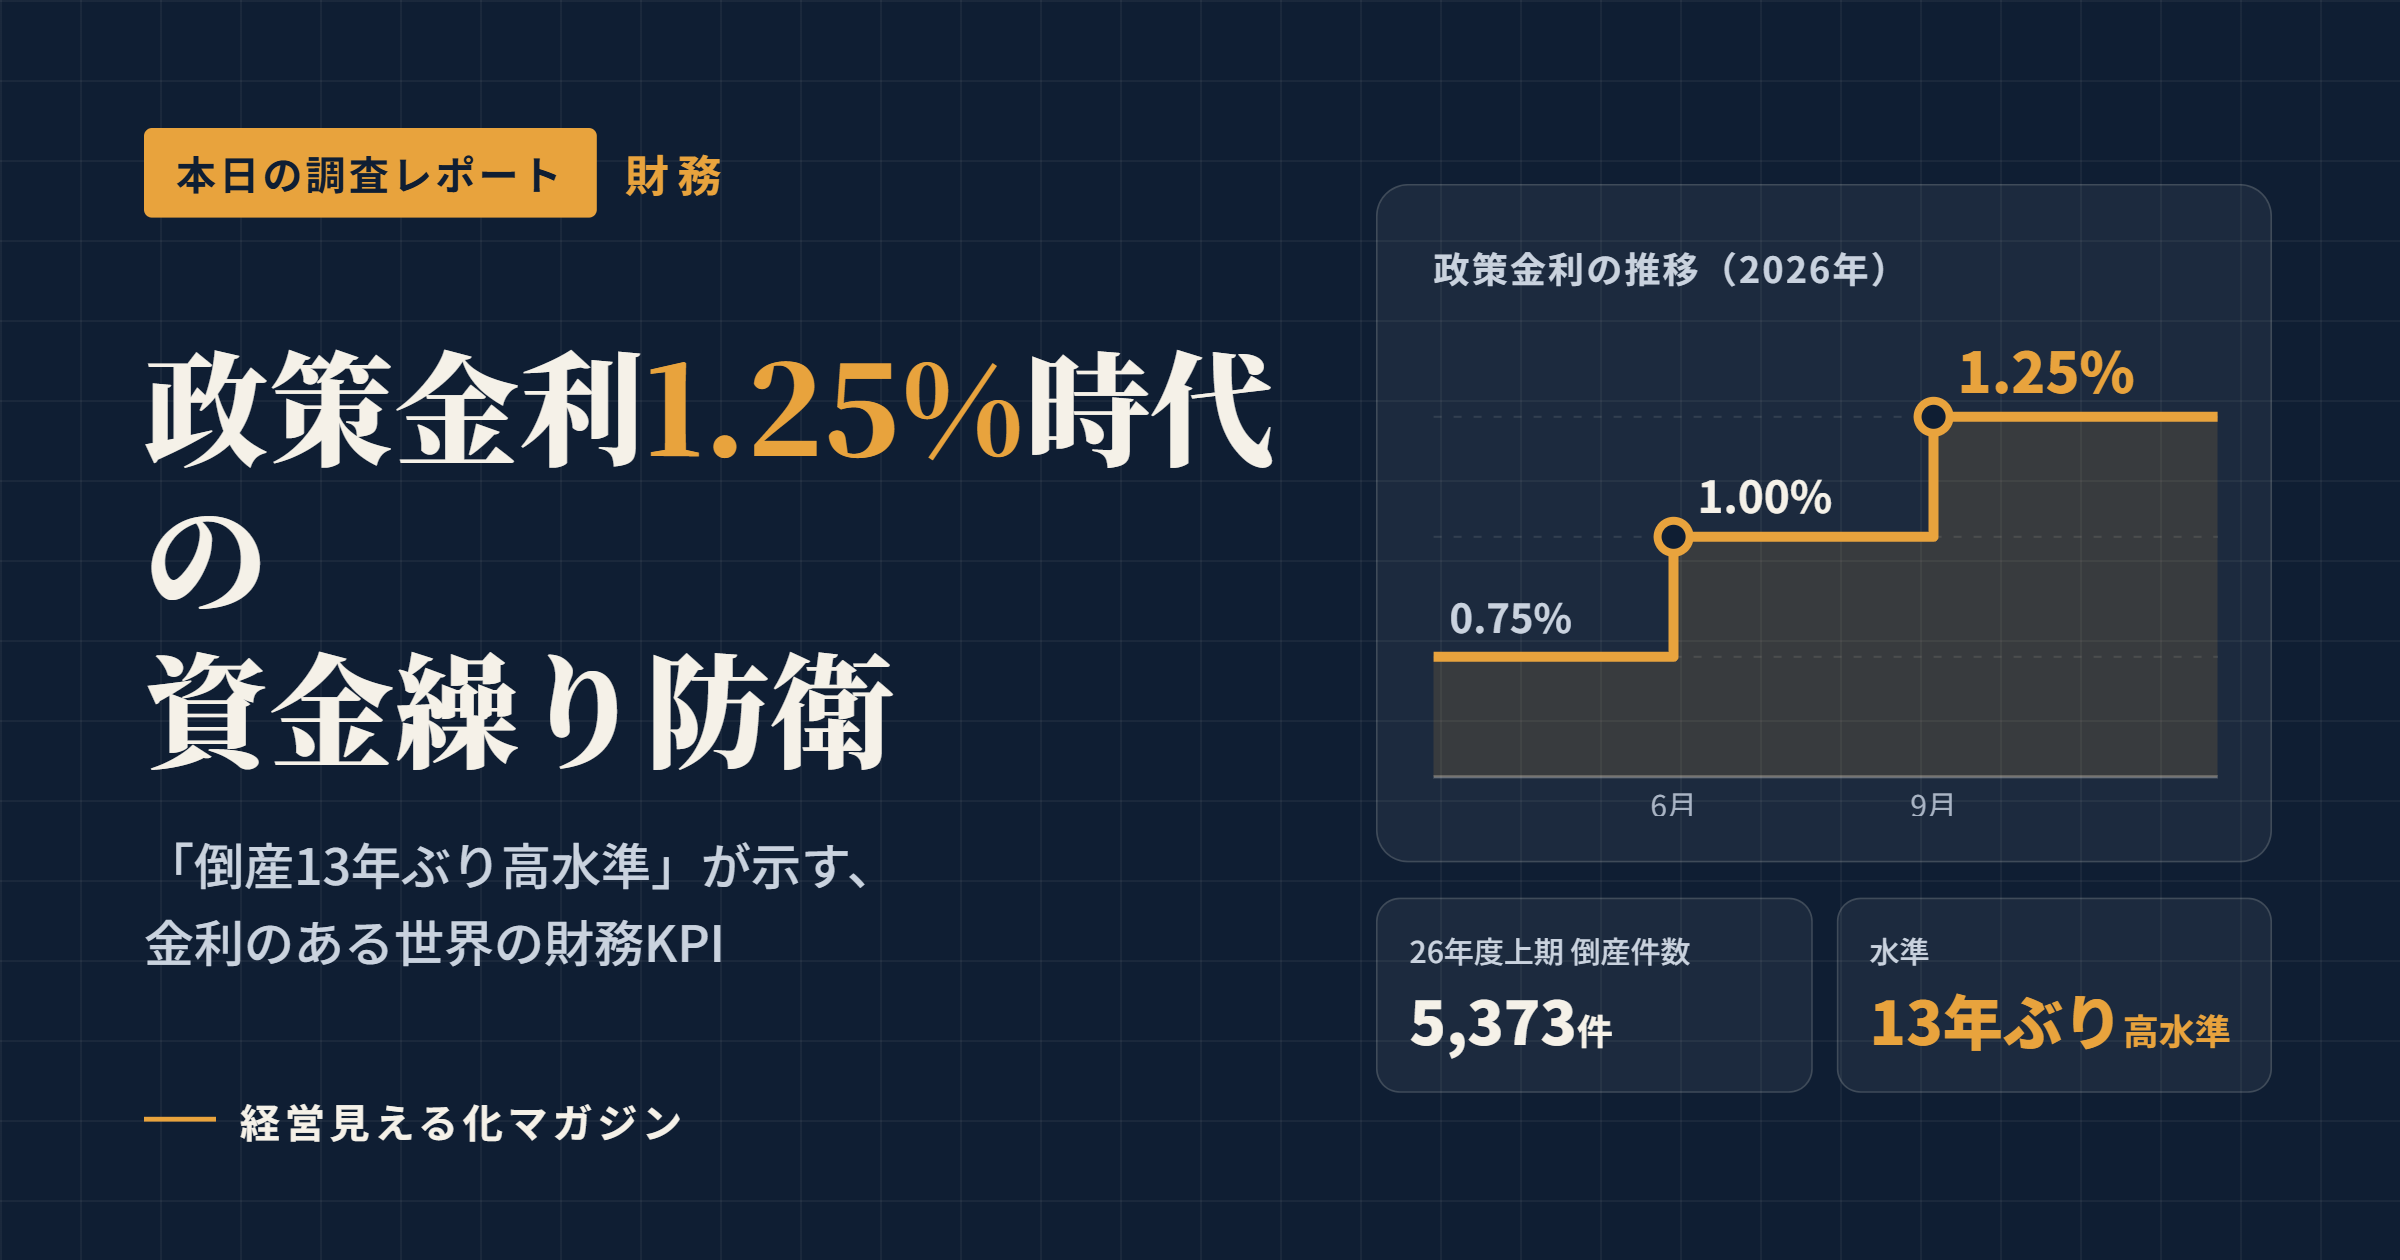
2026年は、日本企業の財務環境が大きく変わった年として記憶されることになりそうです。日銀は6月の会合で+0.25%の追加利上げを決め、政策金利の誘導目標を0.75%程度から1.00%程度へ引き上げました。さらに9月の会合でも0.25%の利上げが決定され、誘導目標は「1.25%程度」となりました。
そして先週の10月会合では、短期金利は1.25%程度で据え置かれましたが、日銀の政策運営は基調的な物価上昇率を「2%に近づける」局面から「2%程度で安定させる」局面に移り、今後も情勢に応じて政策金利を引き上げていく方針が示されています。つまり、「金利はこの先も上がりうる」というのが当面の前提です。
本レポートでは、最新の倒産データと金利動向を手がかりに、中堅・中小企業が今すぐ見直すべき財務の”見える化”ポイントを整理します。
■2. データで見る現状:倒産は13年ぶりの高水準
まず足元の企業の体力を確認しましょう。東京商工リサーチが10月8日に発表した2026年度上半期(4〜9月)の企業倒産(負債額1千万円以上)は、前年同期比3.9%増の5373件で、長引く物価高や人件費の高騰を背景に13年ぶりの高水準となりました。負債総額も23.6%増の8561億円に膨らんでいます。同社の担当者は、中東情勢や金利上昇の影響が広がるにつれて、体力のない企業の淘汰が一段と進むとの見方を示しています。地域別でも、首都圏1都3県の倒産が1500件を超え、12年ぶりの高水準と報じられています。
注目すべきは、負債1000万円未満の小規模倒産の分析です。件数自体は前年同期比10.4%減の241件でしたが、金利や物価の上昇で運転資金が膨らみ、小・零細企業の資金負担が重くなっていると指摘されています。さらに価格転嫁や収益改善が進まない企業を中心に、26年度後半に倒産件数が再び増加する可能性にも言及されています。
ここから読み取れるのは、倒産の主因が「売上の急減」ではなく、「コスト上昇(仕入・人件費・金利)が利益とキャッシュを静かに削る」構造にあるという点です。損益計算書上は黒字でも、資金が回らなくなる——いわゆる”じわじわ型”の危機です。
■3. 試算:金利上昇は利益をどれだけ削るか
金利上昇の影響を、具体的な数字で”見える化”してみます(以下はモデル企業による簡易試算です)。
【モデル企業】売上高10億円、営業利益率3%(営業利益3,000万円)、変動金利の借入金
政策金利は2024年初めのマイナス金利解除前後からおおむね1.25ポイント上昇しています。借入金利もこれと同程度上昇したと仮定すると、年間の利息負担増は次のとおりです。
・借入残高1億円(月商の約1.2か月分)
→ 年間の利息増加額 約125万円/営業利益に占める割合 約4%
・借入残高3億円(月商の約3.6か月分)
→ 年間の利息増加額 約375万円/営業利益に占める割合 約12.5%
・借入残高5億円(月商の6か月分)
→ 年間の利息増加額 約625万円/営業利益に占める割合 約21%
借入が月商の3か月を超えるあたりから、金利上昇の影響が「誤差」ではなく「経営課題」に変わることがわかります。しかも実際には、金融機関がリスクに応じて上乗せするスプレッドの見直しも同時に進むため、影響はこの試算より大きくなる可能性があります。
なお、日銀が2026年3月のレポートで示した名目中立金利は1.1〜2.5%のレンジでした。現在の1.25%はその下限を超えた水準であり、今後この範囲内でさらに金利が上がるシナリオも、計画に織り込んでおくのが賢明です。
■4. 「金利のある世界」で見える化すべき4つの財務KPI
ゼロ金利時代には、借入はいわば”タダに近い”資金でした。しかし今後は、資金そのものにコストがかかる前提で経営を見る必要があります。そこで、月次でモニタリングしたい指標を4つ挙げます。
①インタレスト・カバレッジ・レシオ(ICR)
(営業利益+受取利息・配当金)÷支払利息。本業の稼ぎで利息を何倍賄えるかを示します。目安は最低でも3倍、できれば5倍以上。金利が1%上がった場合のICRもあわせて試算しておくと、耐性がひと目でわかります。
②債務償還年数
(有利子負債−現預金)÷(経常利益×(1−税率)+減価償却費)。借入を本業のキャッシュフローで何年で返せるかを示し、金融機関が融資判断で重視する代表的な指標です。10年以内が一つの目安で、悪化傾向にあれば早めの手当てが必要です。
③借入金月商倍率
有利子負債÷月商。業種差はあるものの、3か月を超えると要注意ゾーンです。前章の試算とあわせて見ると、金利感応度が直感的に把握できます。
④キャッシュ・コンバージョン・サイクル(CCC)
売上債権回転日数+棚卸資産回転日数−仕入債務回転日数。「仕入代金を払ってから、売上代金を回収するまで何日かかるか」を表します。前述の調査で指摘された「運転資金の膨張」は、まさにこのCCCの悪化として現れます。
■5. 実践策:借入を増やす前に「社内に眠る資金」を掘り起こす
金利上昇局面で最も効果的なのは、借入を増やすことではなく、運転資本を圧縮して社内から資金を生み出すことです。
再びモデル企業(売上高10億円)で考えると、1日あたりの売上は約274万円。CCCを10日短縮できれば、約2,740万円の資金が生まれます。これを借入返済に充てれば、仮に借入金利2.5%なら年間約68万円の利息削減になります。金利が上がるほど、運転資本改善の”価値”も上がるのです。
具体的な打ち手としては、次のようなものがあります。
・回収の前倒し:請求書発行の即日化、長期手形・長いサイトの取引先との条件見直し、前受金や着手金の導入
・在庫の適正化:品目別の回転日数を可視化し、滞留在庫を処分・削減。安全在庫の基準を需要データに基づいて再設定
・支払条件の整理:ただし下請取引の規制強化の流れもあるため、取引先へのしわ寄せではなく、自社の決済プロセスの効率化で対応するのが基本です
あわせて、資金調達側でも次の点を点検しておきましょう。
・固定・変動の比率の見直し:長期の設備資金は固定金利への切り替えを検討し、金利上昇リスクを一部確定させる
・金利条件の棚卸し:全借入の金利・期間・担保・保証の一覧表を作り、金融機関ごとの条件を比較できる状態にする
・価格転嫁の仕組み化:金利や人件費の上昇分も含めた原価を把握し、根拠をもって取引先と価格交渉する。倒産データが示すとおり、価格転嫁が進まない企業ほど苦しい局面に置かれています
■6. まとめ:財務の”見える化”は、守りであり攻めでもある
政策金利は1.25%に達し、日銀は今後も段階的な引き上げを視野に入れています。一方で、倒産件数は13年ぶりの高水準にあり、コスト上昇が企業体力を確実に削っています。
こうした環境下で経営者に求められるのは、「金利が上がったら何が起きるか」を事前に数字で把握しておくことです。本レポートで紹介した4つのKPI(ICR・債務償還年数・借入金月商倍率・CCC)を月次で追い、金利が+0.5%、+1.0%になった場合の影響を試算しておくだけで、資金繰りの打ち手は格段に早く、的確になります。
財務の見える化は、危機を避けるための「守り」であると同時に、金融機関からの信頼を高め、必要なときに必要な資金を引き出すための「攻め」の武器でもあります。まずは自社の借入一覧とCCCの算出から、今月中に着手してみてはいかがでしょうか。
※本レポートの試算はモデル企業による簡易的なものであり、個別の財務判断にあたっては顧問税理士・金融機関等の専門家にご相談ください。
【参考資料】
・大和総研「10月日銀会合」(2026年10月30日)
https://www.dir.co.jp/report/research/economics/japan/20261030_026168.html
・国際通貨研究所「2026年6月金融政策決定会合」
https://www.iima.or.jp/docs/column/2026/ei2026.21.pdf
・第一生命経済研究所「政策金利1.00%への引き上げ」
https://www.dlri.co.jp/files/macro/623090.pdf
・やさしい株のはじめ方「日銀金融政策決定会合とは」
https://kabukiso.com/column/idiom/nichigin_kinyuseisakuketteikaigo.html
・熊本日日新聞(共同通信)「企業倒産、13年ぶり高水準」
https://kumanichi.com/articles/2044472
・LOGISTICS TODAY「TSR、負債1000万円未満の倒産241件」
https://www.logi-today.com/1009479
・神奈川新聞「東京商工リサーチ関連記事一覧」
https://www.kanaloco.jp/taxonomy/term/5068
コメント