
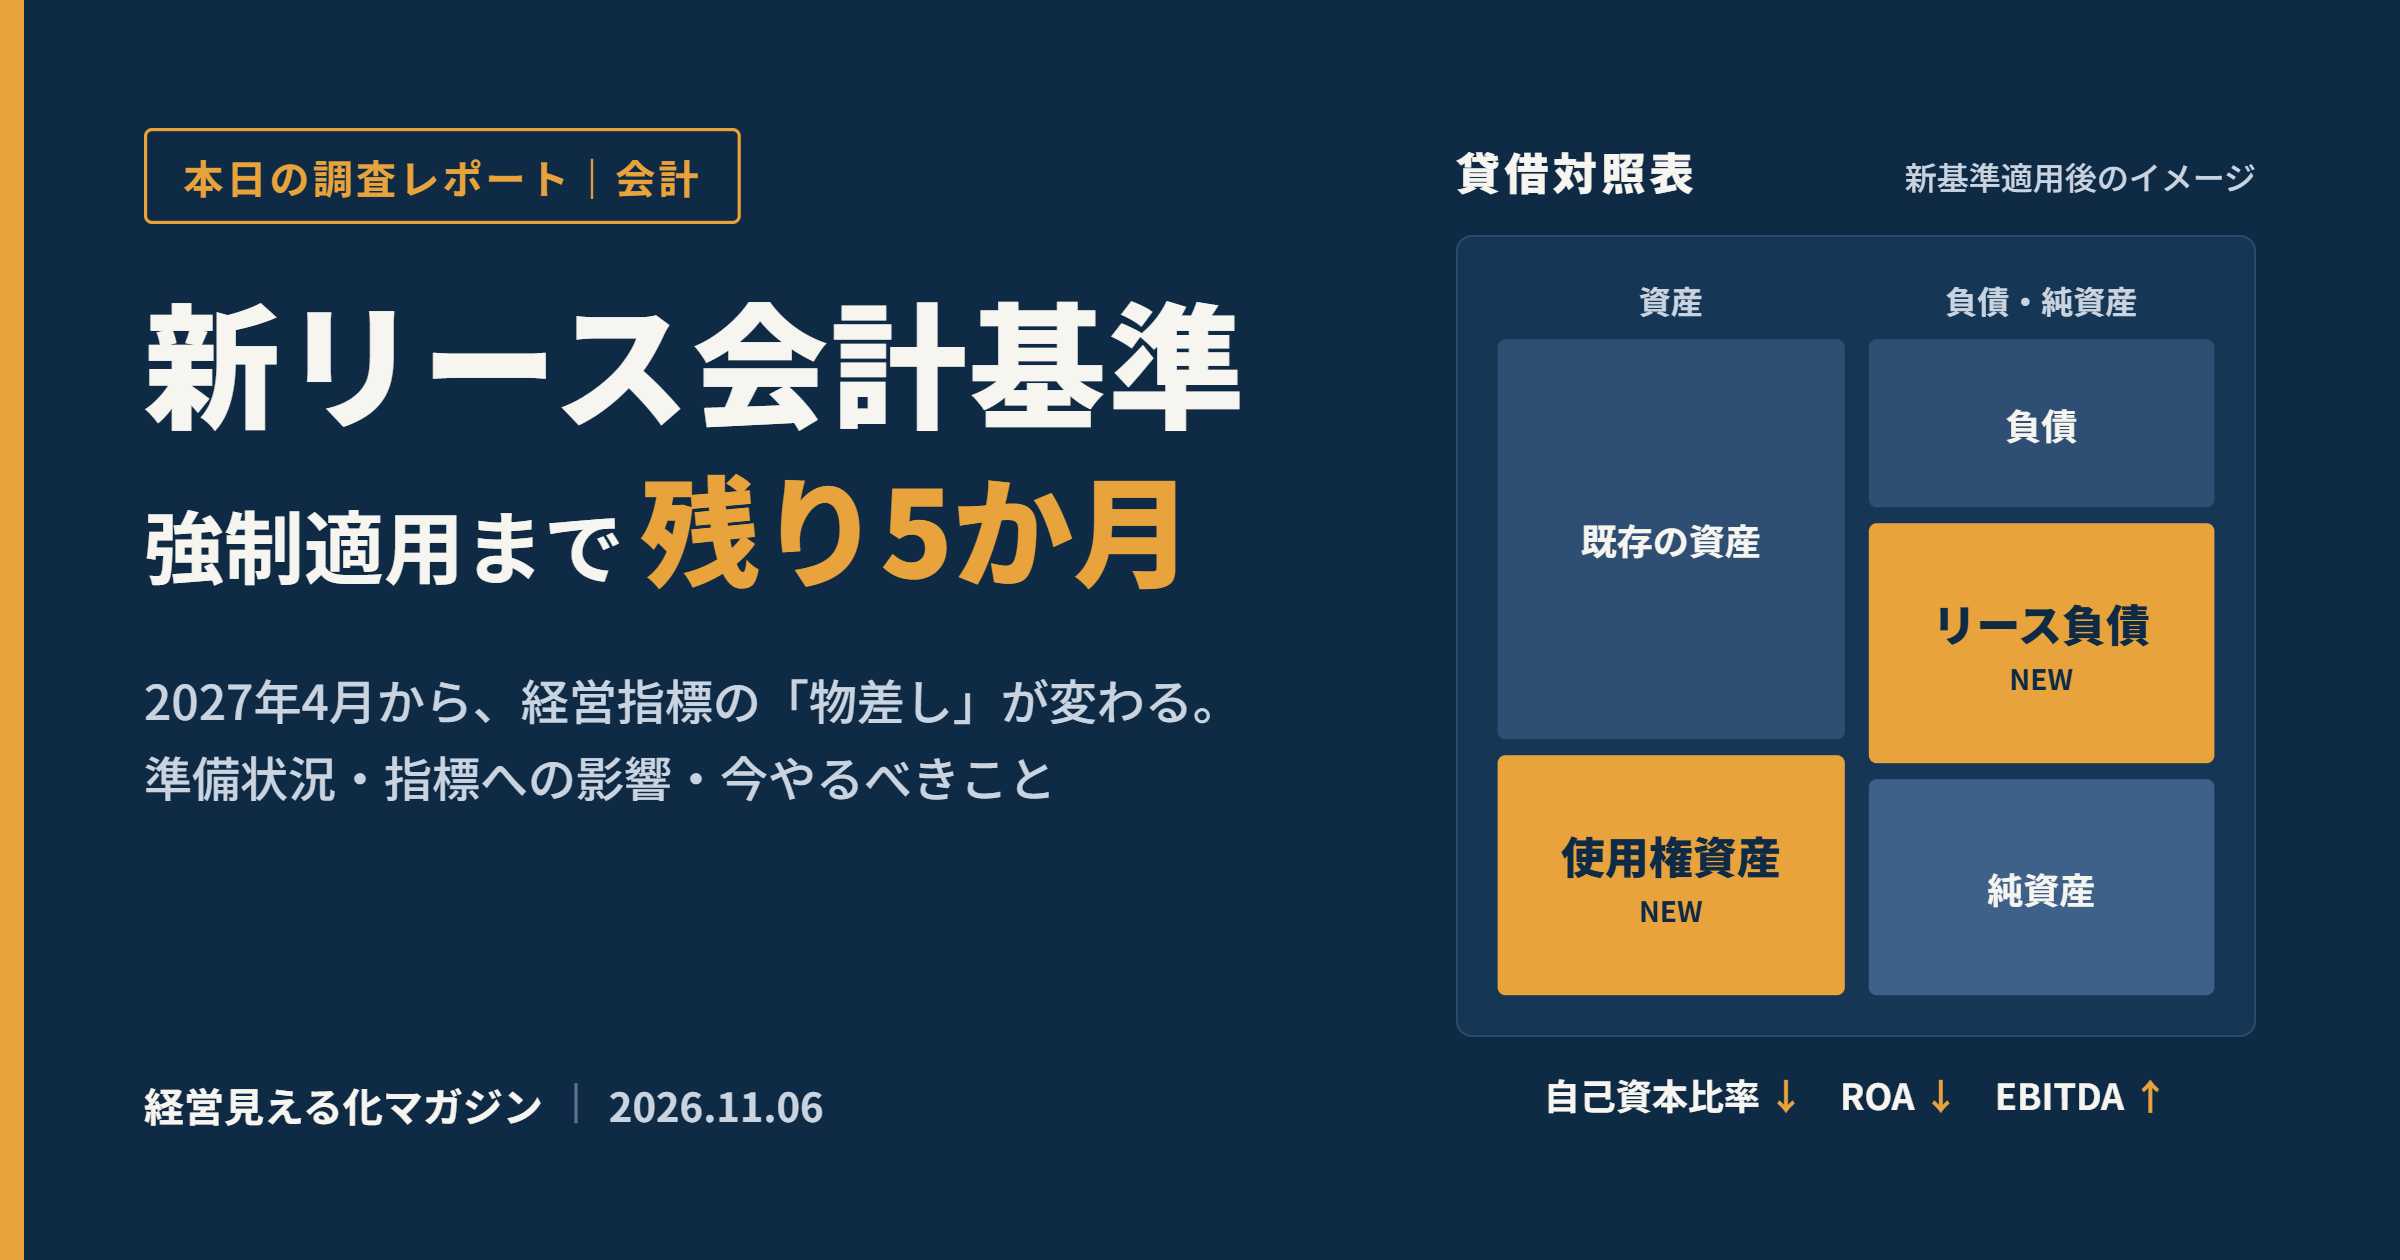
2027年4月1日以後に開始する事業年度から、新しいリース会計基準(企業会計基準第34号)が強制適用されます。3月決算企業なら、今期末からわずか5か月後には新基準での会計処理が始まります。本日のレポートでは、直近の調査データから企業の準備状況を確認し、経営指標がどう「見え方」を変えるのか、そして残り5か月で何をすべきかを整理します。
結論を先に言えば、新基準は「会計処理の変更」ではなく「経営数値の物差しの変更」です。数字の見え方が変わる前に、社内外の関係者と物差しをそろえておくことが、今期中に経営者が取り組むべき最重要課題です。
■1. 何が変わるのか:「借りているもの」がすべて貸借対照表に載る
新基準は2024年9月に企業会計基準委員会(ASBJ)が公表したもので、IFRS第16号との整合を図る改正です。適用は2027年4月1日以後開始の連結会計年度・事業年度の期首からで、2025年4月以後の早期適用も認められています(税務研究会)。
最大の変更点は、借手の会計処理です。これまで賃貸借処理で費用計上していたオペレーティング・リースや不動産の賃貸借も、原則として「使用権資産」と「リース負債」として貸借対照表に計上されます(TKC)。本社や店舗の賃借、営業車両、複合機、データセンターなど、継続的な契約が多い企業ほど影響が大きくなります。
見落としやすいのが「リースの識別」です。契約書に「リース」と書かれていなくても、業務委託契約などの中に特定の資産を使う権利が含まれていれば、リースとして計上対象になる可能性があります(PwC Japan)。
対象は主に上場企業と会社法上の大会社ですが、連結子会社も親会社の連結決算に合わせた対応が必要です。中小企業は原則として対象外ですが、取引先や金融機関が新基準ベースで数字を見るようになる点は無関係ではありません。
■2. 調査データに見る準備状況:「知らない」が7割
適用が目前に迫る一方で、認知と準備には大きなばらつきがあります。
・東京商工リサーチ「与信ルールと新リース会計」アンケート(2026年8月、全規模の企業)
→ 新基準を「知らない」が68.8%
・TKC 上場企業の準備状況調査(2025年1月、上場企業746社)
→ 「情報収集中」68.4%、リースの識別など実作業に着手31.0%
東京商工リサーチの調査は中小企業を含む全企業が対象のため、認知度の低さは「自社は対象外」という受け止めの表れでもあります。ただし同調査は、オンバランス化によって自己資本比率やROAが見かけ上悪化する可能性を指摘し、与信判断との関係で論点を提起しています。つまり、自社が適用対象でなくても、取引先や金融機関の目線が変わることに備える必要があるということです。
上場企業についても、TKCの調査時点(2025年1月)では実作業に入っていた企業は約3割にとどまっていました。その後、早期適用に踏み切った企業の事例が相次いで紹介されていますが、早期適用企業からは、Excelによる手作業対応では契約の網羅的な把握や条件変更時の再計算に限界があるという声も上がっています(EnterpriseZine)。
■3. 経営指標への影響:実態は同じでも数字が動く
新基準で事業の実態が変わるわけではありません。変わるのは「数字の見え方」です。仮に、総資産100億円・純資産40億円・当期純利益4億円の企業が、年間賃料3億円の本社・店舗を10年契約で借りており、リース負債が約25億円計上されるとします(説明用の単純化した試算例です)。
・総資産:100億円 → 約125億円(使用権資産の分だけ膨らむ)
・自己資本比率:40.0% → 約32%(分母が増えて低下)
・ROA(純利益ベース):4.0% → 約3.2%(分母が増えて低下)
・有利子負債:既存借入のみ → リース負債約25億円が加算(D/Eレシオが上昇)
・営業利益:賃料3億円を控除 → 減価償却+利息に置換(支払利息が営業外へ移り、やや改善)
・EBITDA:賃料控除後 → 約3億円増加(賃料が償却・利息に変わり大きく改善)
ポイントは、安全性・効率性の指標は悪化して見え、EBITDAなどの収益指標は改善して見えるという、方向の異なる変化が同時に起きることです。東洋経済の分析でも、店舗や拠点を多く抱える不動産・サービス業などで影響が大きいとされています(東洋経済オンライン)。
さらに経営上見逃せないのが、借入契約の財務制限条項(コベナンツ)です。自己資本比率や有利子負債倍率に条件が付いている場合、会計処理の変更だけで抵触ラインに近づくおそれがあります。役員報酬や中期経営計画のKPIにROAやEBITDAを使っている企業も、目標値の再設定が必要になります。
■4. 残り5か月の実務:3月決算企業のチェックリスト
3月決算企業の場合、2027年4月1日の期首時点で既存契約を新基準に乗せ換える必要があります。今からの5か月は、次の順で進めるのが現実的です。
(1) 契約の棚卸し(11〜12月)
賃貸借、車両、IT機器、業務委託など、資産の使用を伴う契約を全社から網羅的に集める。経理部門だけでなく、総務・購買・店舗開発・情報システム部門を巻き込む。
(2) リースの識別と期間の判定(12〜1月)
特定資産を使う権利があるかを判定し、延長・解約オプションを踏まえてリース期間を見積もる。少額・短期リースの簡便処理を使うかどうかの方針もここで決める。
(3) 影響額の試算(1〜2月)
期首の使用権資産とリース負債を計算し、自己資本比率、ROA、EBITDA、コベナンツ指標への影響を確認する。
(4) システムと業務プロセスの整備(〜3月)
リース台帳、償却・利息計算、条件変更時の再計算を回せる仕組みを用意する。契約件数が多い場合、Excel管理は現実的ではない。
(5) 社外への説明準備(〜5月)
金融機関には、コベナンツの扱いを事前に相談する。投資家向けには、決算説明資料で新基準の影響を分けて示す準備をする。
このうち、多くの企業で最も時間がかかるのは(1)と(2)です。契約書が各部門や拠点に散在しているケースが多いためで、年内に棚卸しを終えられるかどうかが分かれ目になります。
■5. 経営見える化の視点:負担を「資産の棚卸し」に変える
新基準対応は手間のかかる制度対応ですが、見方を変えれば、自社が「何を借りて事業をしているか」を一覧にできる貴重な機会です。経営見える化の観点から、次の3点を提案します。
【第一に、新旧2本立てのKPIを1年間並べて管理すること】
適用初年度は、旧基準ベースと新基準ベースの両方で主要指標を出し、数字の変化が会計処理によるものか、業績によるものかを区別できるようにします。これがないと、取締役会や現場で「ROAが下がった」という誤った議論が起きかねません。
【第二に、リース台帳を経営管理の道具にすること】
店舗別・拠点別に使用権資産と負債が見えるようになれば、拠点ごとの資産効率を比較しやすくなります。契約の更新時期を一覧化すれば、賃料交渉や拠点統廃合の判断材料にもなります。
【第三に、「借りる」と「買う」の意思決定基準を見直すこと】
これまではオフバランスにできることがリースを選ぶ理由の一つでしたが、新基準ではその利点がなくなります。今後は、柔軟性や総コストといった本来の経済性で判断する姿勢が求められます。
■まとめ
新リース会計基準は、企業の実態を変えずに経営指標の見え方を変えます。自己資本比率やROAは下がり、EBITDAは上がる。この変化を事前に説明できる企業と、決算発表後に慌てて説明する企業では、金融機関や投資家からの信頼に差がつきます。
3月決算企業に残された時間は約5か月です。まずは年内に契約の棚卸しを終え、年明けには影響額を試算して、経営会議で「新しい物差し」を共有する。そこまでを今期中のゴールに据えることをお勧めします。
■出典
・税務研究会「新リース会計基準の適用準備」
https://www.zeiken.co.jp/keieizaimu/article/no3693/ZA00036932201.php
・PwC Japan「新リース会計基準の概要と適用準備」
https://www.pwc.com/jp/ja/knowledge/prmagazine/pwcs-view/202502/54-03.html
・TKC「新リース会計基準対応に関する調査」
https://tkc.jp/news/2025/20250327/
・TKC 上場企業746社の準備状況調査(2025年1月)
https://webtan.impress.co.jp/r/prtimes/items/000000412.000018852
・東京商工リサーチ「与信ルールと新リース会計」アンケート(2026年8月)
https://www.tsr-net.co.jp/data/detail/1203149_1527.html
・東洋経済オンライン「新リース会計で財務健全性が悪化する企業リスト」
https://toyokeizai.net/articles/-/851348
・EnterpriseZine 新リース会計基準特集
https://enterprisezine.jp/lease-accounting
※第3章の数値は説明用の単純化した試算例です。実際の影響額は契約内容や割引率により異なります。
コメント