
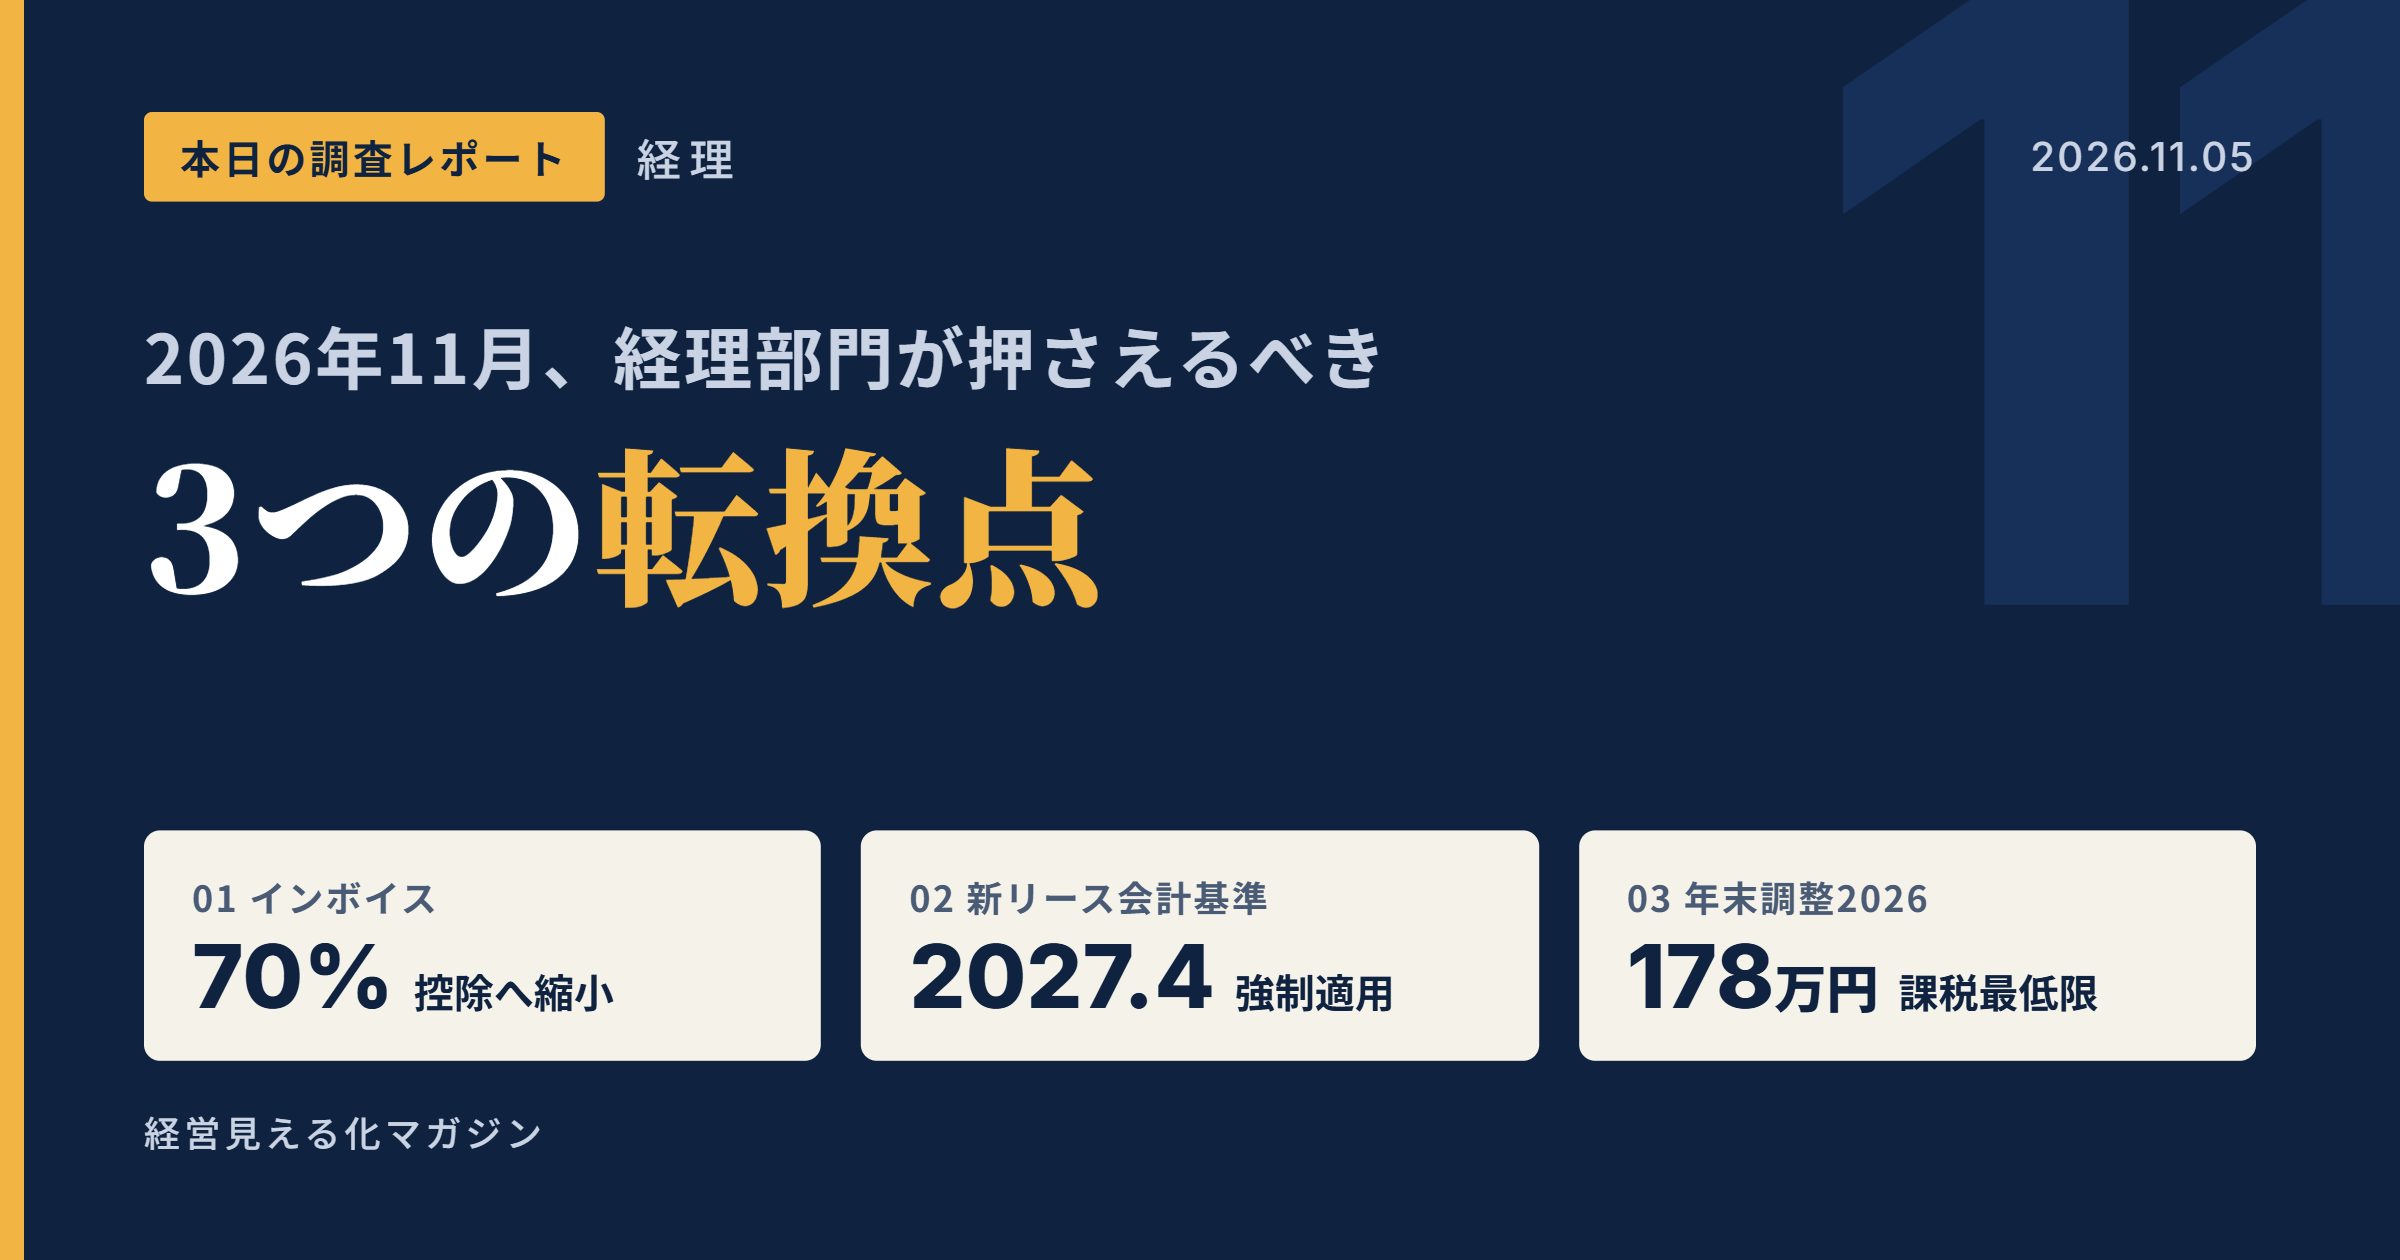
■はじめに:なぜ今月この3テーマか
2026年11月は、経理部門にとって「制度の切り替えが同時に3つ動く月」です。9月30日でインボイスの2割特例が期限を迎え、10月からは仕入税額控除の経過措置も控除割合が下がりました。12月には大きな改正を伴う年末調整が控え、上場企業とそのグループでは2027年4月の新リース会計基準の強制適用まで残り5カ月を切っています。
本レポートでは、この3テーマについて「何が変わったか」「経営数字にどう効くか」「今月中に何をすべきか」を整理します。いずれも一度きりの制度対応ではなく、利益・キャッシュ・財務指標に継続的に影響するため、経理担当者だけでなく経営者自身が押さえておくべき論点です。
■1. インボイス:2割特例が終了し、10月から「70%控除」の時代へ
インボイス制度の2つの経過措置が、2026年9月末で同時に切り替わりました。売り手側の「2割特例」は令和8年9月30日の属する課税期間で終了し、買い手側の「8割控除」は10月1日から控除割合が70%に下がっています。
【売り手側:個人は3割特例、法人は後継措置なし】
令和8年度税制改正で、個人事業者に限り令和9年分・10年分の2年間、納付税額を売上税額の3割とする「3割特例」が新設されました。法人は対象外で、一般課税か簡易課税を選ぶことになります。
負担増のイメージは明確です。売上税額が年60万円の事業者なら、2割特例で12万円だった納税額が3割特例では18万円になり、1.5倍に増えます。業種によっては簡易課税の方が有利で、卸売(みなし仕入率90%)なら6万円、小売(80%)なら12万円で済みます。逆にサービス業(50%)は30万円となり、3割特例の方が有利です。
救済策もあります。2割特例(個人は3割特例も)を適用した翌課税期間に限り、その期間の申告期限までに簡易課税の選択届出を出せば適用が認められます。決算を締めてから有利な方を選べるため、法人は今期の数字を見て判断できます。
【買い手側:控除割合は段階的に縮小、上限も1億円に】
一般課税で申告する企業にとっては、こちらの方が影響が大きいでしょう。当初予定では10月から50%へ下がる予定でしたが、改正で期限が2年延び、段階的な縮小に変わりました。
<免税事業者等からの仕入れの控除割合(課税仕入れの時期別)>
・2023年10月~2026年9月:80%
・2026年10月~2028年9月:70%(現在)
・2028年10月~2030年9月:50%
・2030年10月~2031年9月:30%
・2031年10月以降:控除不可
あわせて、同一の未登録取引先からの仕入れについて経過措置を使える上限が、年10億円から1億円(税込)に引き下げられました。適用は「2026年10月1日以後に開始する課税期間」からで、3月決算法人なら2027年4月期首からです。
実務上の注意点は3つあります。第一に、会計ソフトに「70%控除」の税区分が必要です。第二に、80%と70%の判定は請求日ではなく引渡し日・役務完了日で行うため、9月末と10月初をまたぐ取引の区分が要ります。第三に、取引条件の見直しは可能ですが、一方的な値下げや登録の強要は独占禁止法や取適法(2026年1月に旧下請法から移行)上の問題となりえます。
■2. 新リース会計基準:適用5カ月前でも、半数超が「方針整理」の手前
2027年4月1日以後開始する事業年度の期首から、上場企業や会社法上の大会社とその子会社・関連会社に新リース会計基準が強制適用されます。オフィスや店舗の賃貸借など、これまで費用処理していた取引も原則として「使用権資産」と「リース負債」として貸借対照表に載ります。
【調査データが示す準備の遅れ】
株式会社プロシップが2026年7月に経理担当者1,009人に行った調査では、準備状況は次のとおりでした。
・まだ準備を始めていない:6.5%
・フェーズⅠ(契約調査・影響分析):22.6%
・フェーズⅡ(会計方針・システム化方針の検討):30.8%
・フェーズⅢ(システム導入):20.7%
・フェーズⅣ(リハーサル等のテスト):13.5%
・未定・不明:5.9%
フェーズⅠ・Ⅱにとどまる企業が合計53.4%と過半数です。システム本番稼働を「期首から」とした企業は18.7%にとどまり、6割以上が第1四半期以降の稼働を許容していました。
【つまずきの原因は「契約がどこにあるか分からない」】
同調査で注目すべきは、準備が遅れる理由です。不動産賃貸借契約を経理部で一覧管理できている企業は29.8%しかなく、55.6%は現場部門がそれぞれ管理していました。計上対象となる契約件数は「100~500件未満」が35.3%で最多で、数百件規模の管理が経理部に一気に乗ってきます。
さらに、監査法人との協議が長引きがちです。延長オプションを考慮してリース期間を長く見るよう監査法人から求められるケースが「多い」と答えた企業は約6割に上りました。リース期間が延びれば、計上される資産・負債もそれだけ膨らみます。
【経営への影響】
新基準は単なる経理の作業ではありません。総資産と負債が増えるため、自己資本比率やROAは下がり、EBITDAは上がる方向に動きます。銀行の財務制限条項(コベナンツ)や社内KPIをこの数字で設定している企業は、期首前に指標の定義を見直す必要があります。子会社・関連会社として対象になる中堅・中小企業も、親会社から早期の情報提供を求められる可能性が高いでしょう。
■3. 年末調整2026:課税最低限は178万円へ、12月に「まとめて精算」
令和8年分の年末調整は、例年以上に12月の作業が重くなります。基礎控除と給与所得控除が再び引き上げられ、所得税の課税最低限は給与収入ベースで160万円から178万円に上がりました。
<主な変更点(令和7年分 → 令和8年分)>
・基礎控除(合計所得489万円以下):最大95万円 → 最大104万円
・給与所得控除の最低保障額:65万円 → 74万円
・課税最低限(給与収入):160万円 → 178万円
・扶養親族等の所得要件(給与収入のみ):123万円以下 → 136万円以下
【最大のポイントは「月次では反映されていない」こと】
令和8年分の源泉徴収税額表には今回の改正が織り込まれておらず、改正後の税額表は2027年1月支払分からの適用です。つまり1~11月は改正前の税額で天引きしており、引き上げ分はすべて12月の年末調整で精算します。多くの従業員で還付額が前年より大きくなる見込みで、12月の給与支払い時の資金繰りにも影響します。
【見落としやすい変更点】
・扶養の見直し:所得要件の緩和で新たに扶養に入る家族がいれば、扶養控除等(異動)申告書の再提出が必要です。
・源泉控除対象親族:扶養控除等申告書の様式が変わり、19歳以上23歳未満で合計所得100万円以下の特定親族(大学生年代の子など)も記載する形になりました。
・生命保険料控除:23歳未満の扶養親族がいる場合、一般生命保険料の控除上限が6万円に上がります(合計上限12万円は据え置き)。
・非課税枠の拡大:2026年4月から、片道65km以上のマイカー通勤手当の非課税限度額が最大6万6,400円に、食事の現物支給の非課税限度額が月7,500円(改正前3,500円)に上がっています。
なお、2027年1月からは防衛特別所得税の創設(付加税率の合計2.1%は据え置き)や、給与支払報告書を市区町村へ出せば税務署への源泉徴収票提出が不要になる仕組みも始まります。
■4. 経営への示唆:3つの制度対応に共通する「情報の一元化」
3つのテーマに共通するのは、経理が判断に必要な情報を自部門だけでは持っていないという点です。インボイスでは取引先ごとの登録状況と年間仕入額、新リース会計では現場に散らばる契約書、年末調整では従業員の家族の所得情報がそれぞれ必要になります。制度対応の遅れは、多くの場合「計算」ではなく「情報収集」で起きています。
経営者が見るべき数字も変わります。70%控除による消費税負担の増加額、新基準適用後の自己資本比率やコベナンツ指標、12月の還付による一時的な資金流出は、いずれも経営の見える化ダッシュボードに載せておきたい項目です。
【今月中に確認したいチェックリスト】
<インボイス>
□ 会計ソフトに「70%控除」の税区分が設定されているか
□ 9月末~10月初をまたぐ仕入れを引渡し日・役務完了日で区分したか
□ 未登録取引先の一覧と年間仕入額、1億円上限に近い先を把握したか
□ 2割特例を使ってきた法人は、簡易課税と一般課税の有利判定を行ったか
<新リース会計基準(対象企業・グループ会社)>
□ 不動産賃貸借を含む契約を経理部で一覧化できているか
□ リース期間・少額資産基準について監査法人と協議を始めたか
□ 自己資本比率・ROA・コベナンツへの影響額を試算し、金融機関と共有したか
<年末調整>
□ 新様式の扶養控除等申告書と、扶養の異動申告を回収したか
□ 給与システムが令和8年分の控除額に更新されているか
□ 還付額の増加を見込んだ12月の資金計画と、従業員への説明を準備したか
制度改正は「対応しなければ損をする」ものですが、裏を返せば、自社の取引・契約・人の情報を整理し直す好機でもあります。今月の3つの転換点を、経理データを経営判断に生かす仕組みづくりの起点にしてはいかがでしょうか。
※本レポートは2026年11月5日時点の公開情報をもとに作成しています。個別の適用判断は税理士・監査法人等の専門家にご相談ください。
■出典
・国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_2tokurei.htm
・補助金ポータル「【令和8年度税制改正】インボイス制度の経過措置はどう変わる?3割特例・7・5・3割控除を解説」
https://hojyokin-portal.jp/columns/invoice_keikasochi
・株式会社プロシップ「新リース会計基準対応の最大の壁は『方針整理』。6割超の企業が期首以降の稼働を許容」(2026年7月30日、PR TIMES)
https://prtimes.jp/main/html/rd/p/000000128.000120877.html
・株式会社TKC「上場企業746社の経理部門に聞いた新リース会計基準対応の準備状況」
https://tkc.jp/news/2025/20250327/
・マネーフォワード クラウド給与「年末調整2026年(令和8年)の変更点をわかりやすく解説」
https://biz.moneyforward.com/payroll/basic/94813/
コメント