
■はじめに:10月1日に、静かに何かが変わった
2023年10月に始まったインボイス制度は、2026年10月1日をもって大きな節目を迎えました。免税事業者からの仕入れに認められてきた「80%控除」の経過措置が「70%控除」へと引き下げられました。インボイス登録を機に課税事業者となった小規模事業者を支えてきた「2割特例」も、2026年9月30日を含む課税期間をもって終了しました。
いずれも令和8年度税制改正で見直された内容ですが、制度スタート時のような大きな報道は少なく、「気づいたら変わっていた」という経営者も多いのではないでしょうか。しかし、この変更は仕入れ側・売上側の双方で、じわじわと利益を削る性質を持っています。本レポートでは、改正のポイントを整理したうえで、金額への影響を試算し、年末までに経営者が確認すべき事項をまとめます。
■1. 仕入税額控除の経過措置:80%→70%、終了は2031年9月まで延長
◆改正前後のスケジュール
免税事業者など、インボイスを発行できない事業者からの仕入れについては、本来は仕入税額控除ができません。ただし激変緩和のため、一定割合の控除を認める経過措置が設けられています。令和8年度税制改正により、そのスケジュールは次のように見直されました。
【課税仕入れの時期/改正前/改正後】
・2023年10月~2026年9月:80%/80%(変更なし)
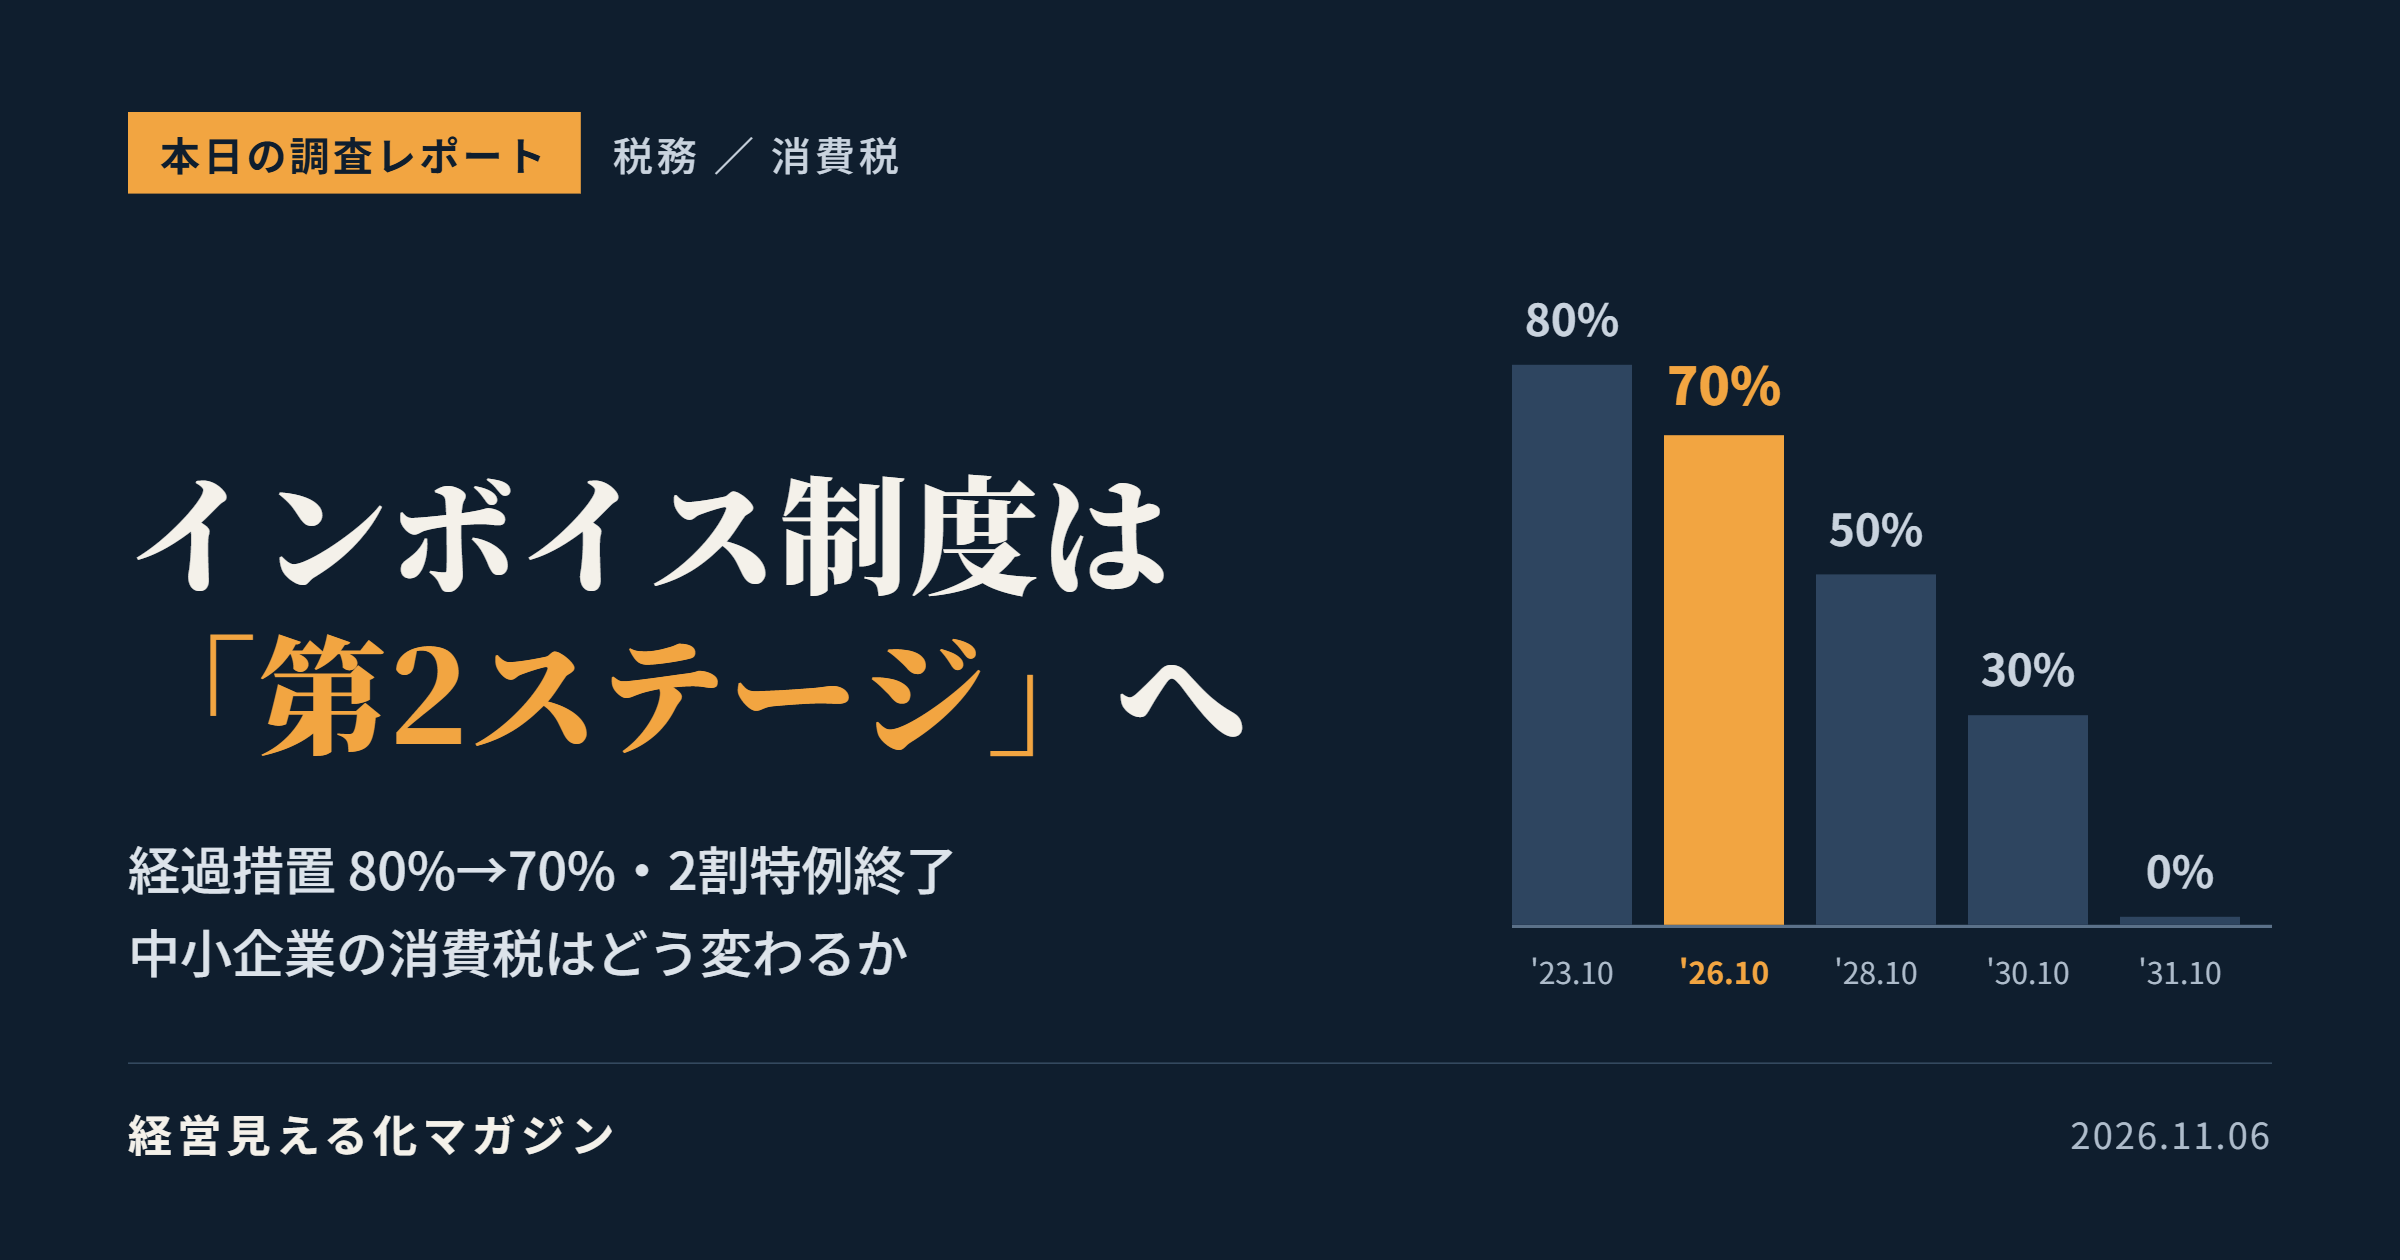
・2026年10月~2028年9月:50%/70%
・2028年10月~2029年9月:50%/50%
・2029年10月~2030年9月:控除不可/50%
・2030年10月~2031年9月:控除不可/30%
・2031年10月~ :控除不可/控除不可
改正前は「80%から一気に50%へ、その3年後にゼロ」という急な階段でした。改正後は「80→70→50→30→0%」と5段階になり、最終的な終了時期も2029年9月から2031年9月へと2年延びています。小規模事業者への配慮として、引き下げのペースをなだらかにしたものです。
◆見落としやすい「1億円」の上限
もう一つ重要なのが、同一の免税事業者等からの課税仕入れに設けられた上限です。これまでは、同じ免税事業者からの仕入れが事業年度等で合計10億円を超えた場合、その超過分には経過措置が使えないとされていました。この上限が、2026年10月1日以後に開始する課税期間からは「1億円」に縮小されます。
中小企業で10億円の取引はまれでも、1億円であれば、特定の外注先や個人の業務委託先に依存している企業では現実味のある数字です。主要な外注先が免税事業者である場合は、取引額を一度確認しておく価値があります。
◆「いつの取引か」は支払日ではなく仕入れの日で判断
80%と70%のどちらを適用するかは、請求書の日付や支払日ではなく、原則として「課税仕入れを行った日」で判断します。9月から10月にまたがる業務委託などでは、役務の提供が完了した日を確認する必要があります。
また、過去の仕訳をコピーして新しい仕訳を作ると、税区分が「80%控除」のまま残ってしまうミスが起こりやすくなります。会計ソフトや経費精算システムが「70%控除」の区分に対応しているか、10月以降の仕訳が正しく処理されているかを、月次決算の段階で点検しておきましょう。
■2. 試算:免税事業者からの仕入れ、負担はいくら増えるか
具体的な数字で確認してみます。免税事業者から年間550万円(税込、標準税率10%)の仕入れを継続している会社を想定します。仕入れに含まれる消費税相当額は50万円です。
【期間/控除割合/控除額/控除できない額(実質コスト)】
・~2026年9月 :80%/40万円/10万円
・2026年10月~:70%/35万円/15万円
・2028年10月~:50%/25万円/25万円
・2030年10月~:30%/15万円/35万円
・2031年10月~:0% /0円 /50万円
今回の引き下げで増える負担は年5万円です。改正前のスケジュールどおり50%に下がっていれば15万円増だったことを考えると、確かに緩和されています。
しかし、見方を変えると、この取引だけで5年後には年50万円、つまり仕入額の約1割が利益から消えていくことになります。消費税の控除できない部分は、そのまま販管費や原価の増加となり、営業利益を直接押し下げます。粗利率が数%の業種であれば無視できない水準です。
経営の「見える化」という観点からは、免税事業者からの仕入額を取引先別に集計し、今後5年間の控除不能額の推移を数字で把握しておくことをおすすめします。単価交渉、取引先へのインボイス登録の打診、取引先の見直しといった判断は、この数字があって初めて合理的に行えます。猶予が2年延びた分、交渉や準備に使える時間ができたと前向きに捉えるべきでしょう。
■3. 2割特例の終了と「3割特例」の新設
◆2割特例は2026年9月30日を含む課税期間で終了
2割特例は、インボイス登録を機に免税事業者から課税事業者となった事業者が、売上にかかる消費税額の2割だけを納付すればよいという制度です。適用できるのは、2026年9月30日を含む課税期間までです。
・個人事業者(暦年):2026年分(2027年3月申告)が最後
・3月決算法人:2027年3月期が最後
・9月決算法人:2026年9月期が最後で、10月からの事業年度ではすでに適用できない
◆個人事業者のみ「3割特例」で2年間延長
令和8年度税制改正では、2割特例の延長は見送られましたが、その後継として「3割特例」が新設されました。インボイス登録により課税事業者となった個人事業者について、2027年分・2028年分の2年分に限り、納付税額を売上税額の3割とすることができます。
主な要件は、個人事業者であること、基準期間(2年前)の課税売上高が1,000万円以下であること、インボイス発行事業者の登録を受けていることです。法人は対象外であり、基準期間の売上高によってもともと課税事業者となる課税期間にも適用できません。
◆試算:2割・3割・簡易課税でどう変わるか
課税売上高(税抜)800万円、売上にかかる消費税額80万円の小規模事業者で比較してみます。
【方式/計算/納付税額】
・2割特例(~2026年9月を含む期間):80万円×20%=16万円
・3割特例(個人のみ・2027~2028年分):80万円×30%=24万円
・簡易課税(第3種・製造業等、みなし仕入率70%):80万円×30%=24万円
・簡易課税(第5種・サービス業等、みなし仕入率50%):80万円×50%=40万円
2割特例から3割特例へ移るだけで、納税額は年8万円(1.5倍)増えます。サービス業の法人が簡易課税に移行する場合は、16万円から40万円へ、2.5倍に増える計算です。原則課税(本則課税)では実際の仕入れや経費にかかる消費税を差し引くため、経費率が高い事業であれば有利になる場合もあります。
◆法人は「簡易課税の届出期限」を確認
3割特例を使えない法人や個人事業者にとって、次の選択肢は簡易課税か原則課税です。2割特例の適用を受けていた事業者は、2割特例終了後の最初の課税期間の確定申告期限までに「簡易課税制度選択届出書」を提出すれば、その課税期間から簡易課税を適用できます。通常の「事前届出」より遅くても間に合う特例ですが、期限を過ぎれば原則課税となります。どちらが有利かは、業種のみなし仕入率と実際の経費構造によって決まるため、早めに試算しておきましょう。
■4. 年末までに経営者が確認すべき5つのチェックポイント
1.会計ソフトの税区分:「70%控除」が設定され、10月以降の仕訳に正しく適用されているか
2.免税事業者からの仕入れの集計:取引先別の年間仕入額と、今後5年間の控除不能額の推移
3.1億円上限の確認:同一の免税事業者からの仕入れが1億円に近づいていないか
4.自社の2割特例の最終期:決算期から最終適用期間を確定し、翌期以降の納税額を試算したか
5.申告方式の選択:個人なら3割特例・簡易課税・原則課税、法人なら簡易課税と原則課税を比較し、届出期限をカレンダーに登録したか
■おわりに:経過措置は「猶予」であって「免除」ではない
今回の改正は、表面的には事業者に配慮した「緩和」です。しかし、制度の方向性は変わっていません。経過措置は段階的に縮小し、2031年10月には免税事業者からの仕入れの控除はゼロになります。3割特例も2028年分までの時限措置であり、さらなる延長を前提に計画を立てるのは危険です。
消費税の負担は、利益計算の中で見えにくい形で増えていきます。だからこそ、取引先別・期間別に数字を並べ、5年先までの影響を「見える化」しておくことが、今の経営者に求められています。年末の決算・申告準備に合わせ、顧問税理士とも相談しながら、一度点検してみてはいかがでしょうか。
――――――――――――――――――――
※本レポートは2026年11月6日時点の公表情報に基づく一般的な解説です。個別の事案については税理士等の専門家にご相談ください。
【参考資料】
・国税庁「インボイス制度特設サイト 令和8年度税制改正特集」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
・国税庁「2割特例」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_2tokurei.htm
・弥生「インボイス制度の経過措置見直し(令和8年度税制改正)」
https://www.yayoi-kk.co.jp/kaiketsu/invoice/zeiseikaisei-r8/
・税理士法人山田&パートナーズ「2割特例の見直し」
https://www.yamada-partners.jp/reform/r8/c01-1-revision-of-transitional-two-percent-special-measure-for-small-invoice-issuing-businesses
・創業手帳「仕入税額控除の経過措置が2年延長」
https://sogyotecho.jp/inputtaxcredit-extension/
コメント